当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
ミニクーパーを買う前に、『輸入車って保険料が高いんじゃないの?』と気になりますよね。見積もりを取ってみて、国産のコンパクトカーとの差に驚く方も多いはずです。
結論から言うと、保険料の差を一番大きくするのは車両保険です。ミニクーパーは新車価格が365万〜620万円と幅があるので、どのグレードを選ぶかで車両保険の金額が変わります。
ここでは、保険料が何で決まるのか、どこを見直せば下げられるのかを順に見ていきます。
ミニクーパーの保険料はいくらくらい?
任意保険の保険料は、車よりも「誰が、どう使うか」で大きく変わります。同じミニクーパーでも、年に数万円の人もいれば、十数万円を超える人もいます。
保険料は、運転する人の年齢と等級、車両保険を付けるかでほぼ決まります。ミニクーパーならではの要素は、車両価格と型式別料率クラスの2つです。
| 保険料を決めるもの | どう効くか | ミニクーパーならではの点 |
|---|---|---|
| 年齢条件 | 若いほど高い | 車に関係なく効く |
| ノンフリート等級 | 等級が進むほど安い | 車に関係なく効く |
| 車両保険の有無と金額 | 付けると大きく上がる | 新車価格が365万〜620万円と幅広い |
| 型式別料率クラス | 型式ごとに事故の実績で決まる | 車検証の型式で調べる |
| 使用目的・走行距離 | 通勤や距離が多いと高い | 車に関係なく効く |
| 安全装備の割引 | 対象なら下がる | 衝突回避・被害軽減ブレーキは全車標準 |
『結局、自分はいくらになるの?』と思いますよね。それは見積もりを取らないと分からない、というのが正直なところです。
維持費の記事ミニクーパーの維持費は年間いくら?では、計算のために年8万円を仮定にしています。等級が進んだ人ならこれより下がり、20代で等級が浅いと上がります。
車両保険の金額はグレードで変わる
車両保険の保険金額は、新車なら車両価格をもとに決まります。高いグレードほど金額が上がり、保険料も上がりやすくなります。
現行型の新車価格(メーカー希望小売価格・消費税込)を並べます。ガソリン車は2026年3月以降生産、EVは2026年5月以降生産の公式価格表の値です。
| モデル | グレード | 新車価格 |
|---|---|---|
| 3ドア | C SELECT | 3,650,000円 |
| 3ドア | C(Essential TRIM) | 4,020,000円 |
| 3ドア | S(Classic TRIM) | 4,750,000円 |
| 3ドア | JCW | 5,400,000円 |
| 5ドア | C SELECT | 3,770,000円 |
| 5ドア | C(Essential TRIM) | 4,140,000円 |
| 5ドア | S(Classic TRIM) | 4,870,000円 |
| EV | E(Classic TRIM) | 4,980,000円 |
| EV | SE(Classic TRIM) | 5,410,000円 |
| EV | JCW E | 6,200,000円 |
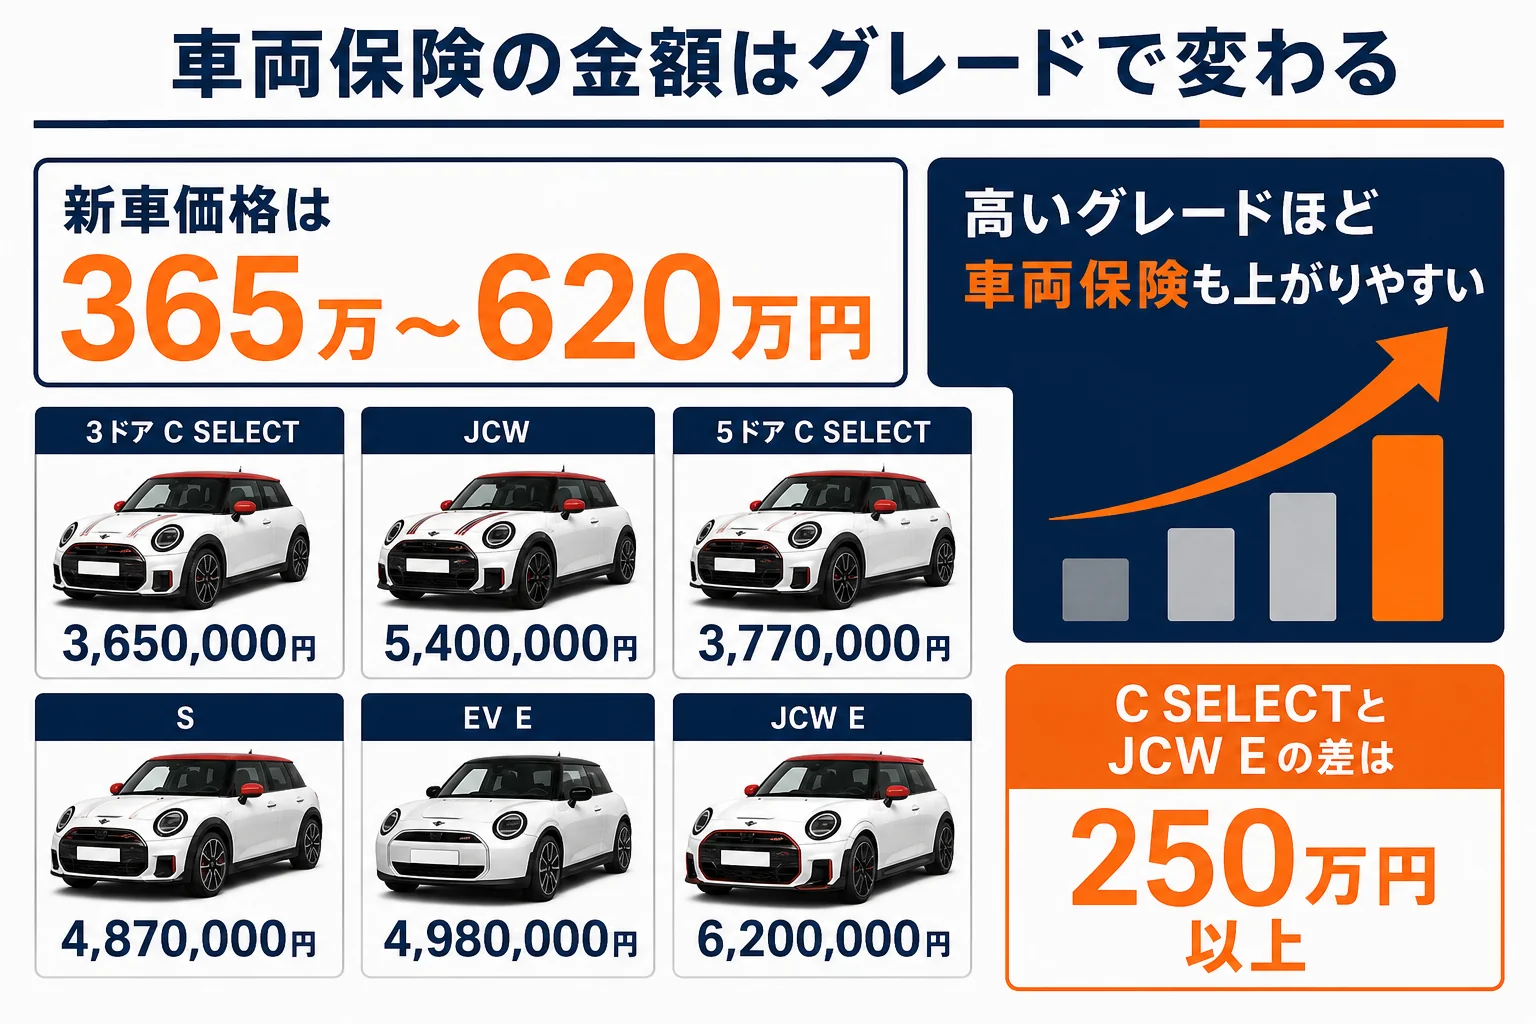
C SELECTとJCW Eでは、車両価格に250万円以上の差があります。車両保険を付けるなら、この差がそのまま保険金額の差になるんです。
オプションやパッケージを付けると、そのぶん車両価格が上がります。例えばMパッケージは267,000円です。付属品まで補償に含めるかは、見積もりの時に確かめておきましょう。
グレードごとの価格の違いはミニクーパーの新車価格一覧でまとめています。
型式別料率クラスはどう調べる?
型式別料率クラスは、車の型式ごとに事故や盗難の実績から決まる保険料の目盛りです。対人・対物・人身傷害・車両の項目ごとに、クラスが分かれています。
ここで気をつけたいのが、型式の見方です。F66やF65は開発コードで、保険の見積もりで使うのは車検証の「型式」欄の記号なんです。
| モデル | グレード | 車検証の型式 |
|---|---|---|
| 3ドア ガソリン | C SELECT/C | 3BA-12GD15 |
| 3ドア ガソリン | S | 3BA-22GD20 |
| 3ドア ガソリン | JCW | 3BA-32GD20 |
| 5ドア | C SELECT/C | 3BA-42GD15 |
| 5ドア | S | 3BA-52GD20 |
| 3ドア EV | E | ZAA-12GC32 |
| 3ドア EV | SE | ZAA-22GC32 |
| 3ドア EV | JCW E | ZAA-12HF32 |
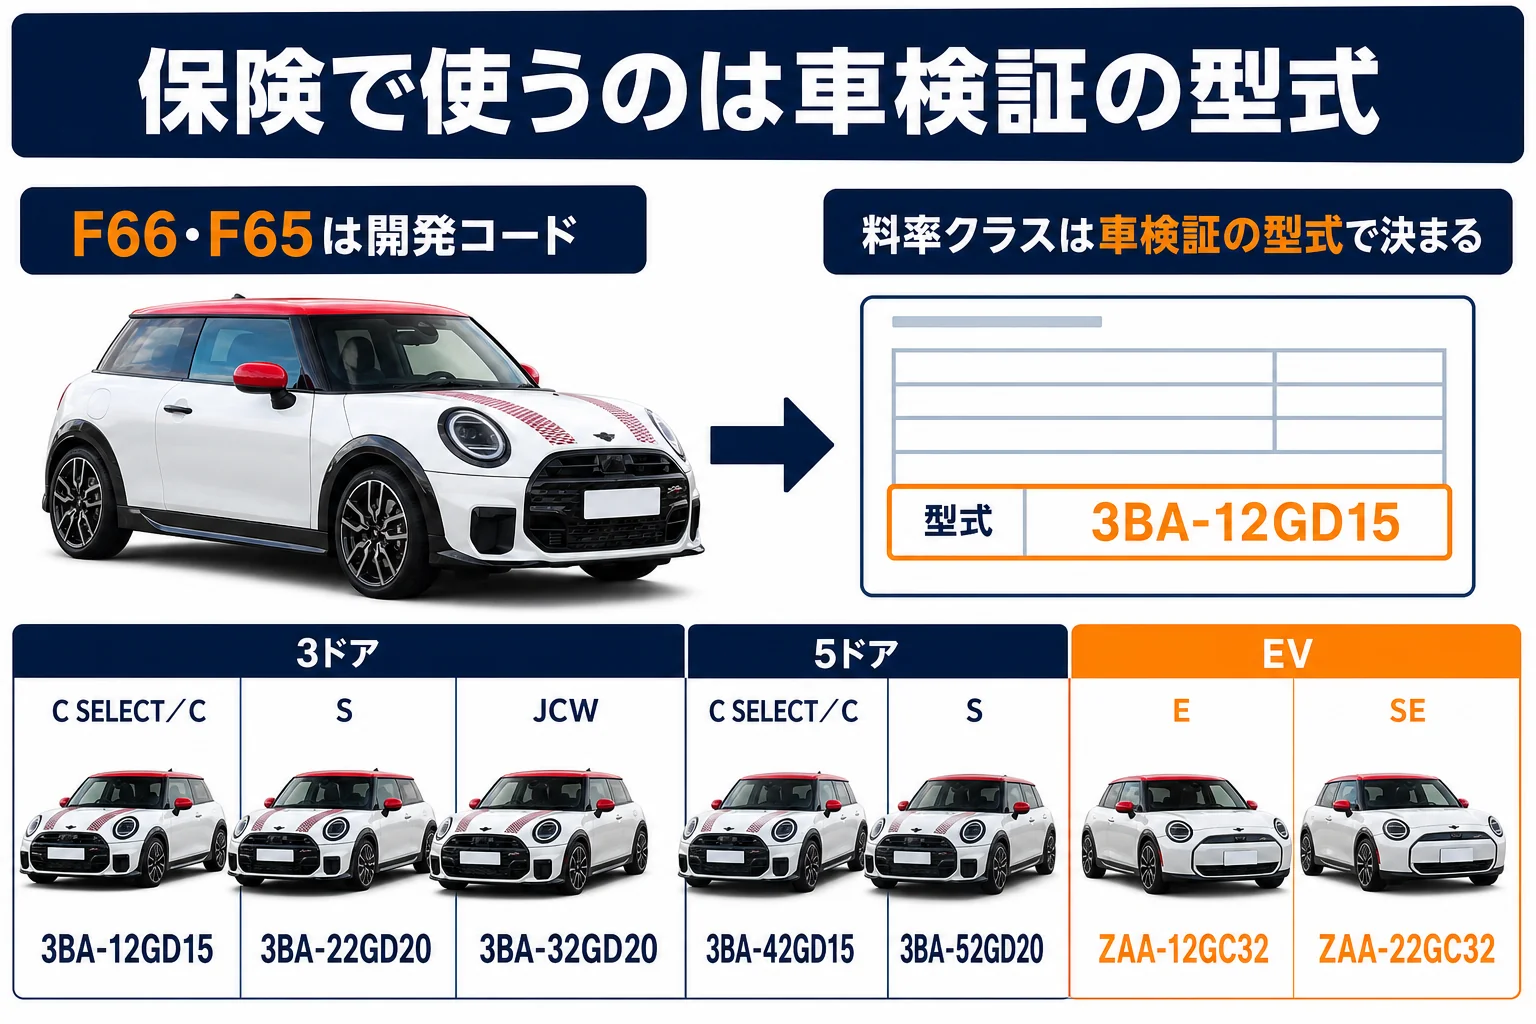
型式が違えば、料率クラスも違うことがあります。同じミニクーパーでも、CとJCWでは保険料が変わるかもしれない、ということですね。
型式別料率クラスは、事故の実績をもとに毎年見直されます。このため、この記事では具体的なクラスは書きません。見積もりの画面で型式を入れると、その時点のクラスで計算されます。
中古車の場合も、車検証の型式で調べます。旧型のF56やR56は、型式も料率クラスも現行型とは別です。
安全装備の割引は使える?
ミニクーパーの現行型は、衝突回避・被害軽減ブレーキ(事故回避ステアリング付)が全車に標準で付いています(公式価格表)。
こうした自動ブレーキが付いた車には、保険会社によって「ASV割引」などの割引があります。ただし、対象は発売から一定の期間内の型式に限られるのが一般的です。
『現行型なら割引になるの?』と思いますよね。現行の第4世代は2024年3月1日発売(5ドアは2024年6月)なので、時期によって対象かどうかが変わります。見積もりの時に、割引が入っているかを確かめてみてください。
- 衝突回避・被害軽減ブレーキ(事故回避ステアリング付)
- ペダル踏み間違い急発進抑制機能
- レーン・ディパーチャー・ウォーニング、レーン・キーピング・アシスト
- 後車衝突警告機能、クロス・トラフィック・ウォーニング(リア)
- MINI SOSコール
安全装備の中身はミニクーパーの安全装備で詳しく書いています。割引が付くかどうかは保険会社ごとに違うので、2社以上で比べると違いが見えやすいです。
保険料を下げるにはどうする?
保険料は、補償を削ることでも下がります。ただ、削っていいところと、削らないほうがいいところがあるんです。
- 運転する人を決め、運転者の範囲(本人・夫婦など)を絞る
- 年齢条件を、運転する一番若い人に合わせる
- 使用目的(日常・レジャー/通勤)と年間の走行距離を実態に合わせる
- 車両保険の免責金額(自己負担額)を見直す
- 同じ条件で2〜3社の見積もりを取って比べる
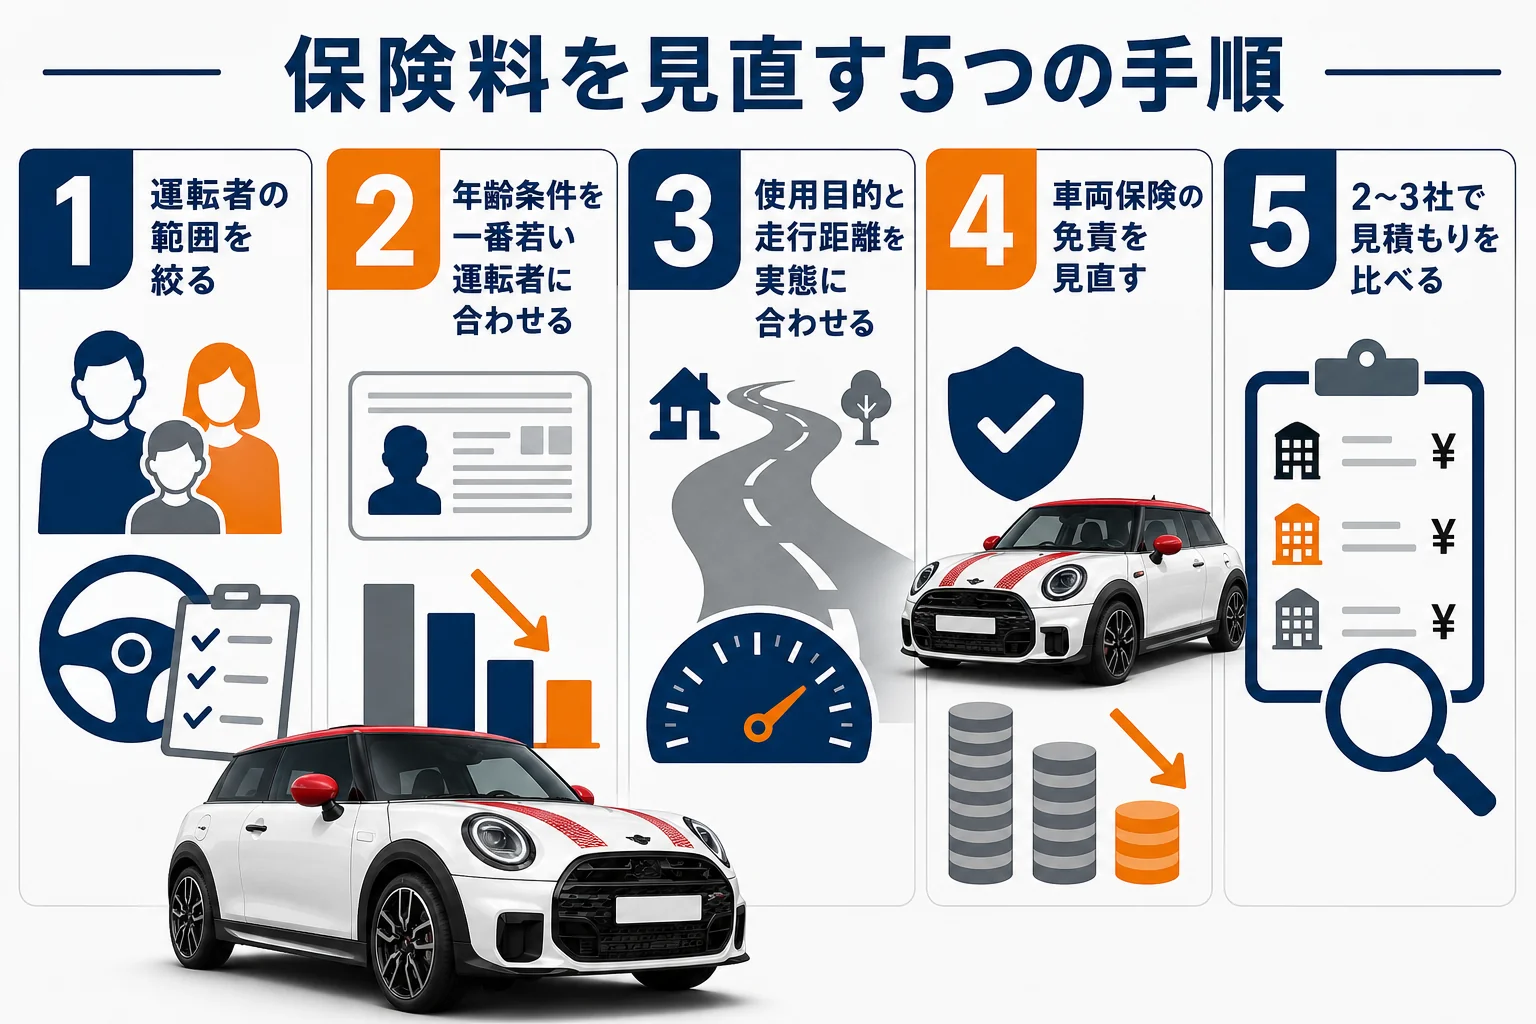
例えば、家族でたまにしか運転しない人がいるなら、こんな見直しが考えられます。
「若い家族も運転するかもしれないから、年齢条件は広くしてあります」<br>「実際にほとんど乗らないなら、その時だけ使える保険で補う方法もありますよ」
| 見直す項目 | 下がりやすさ | 気をつけたいこと |
|---|---|---|
| 運転者の範囲を絞る | 下がりやすい | 範囲外の人が運転すると補償されない |
| 年齢条件を上げる | 下がりやすい | 若い家族が運転する時は合わない |
| 車両保険の免責を上げる | 下がる | 事故の時の自己負担が増える |
| 車両保険をエコノミー型にする | 下がる | 自損事故などが対象外になる |
| 車両保険を外す | 大きく下がる | 修理費を全額自分で払うことになる |
対人賠償と対物賠償は、無制限のままにしておきましょう。相手への賠償は金額が大きくなることがあり、ここを削ると保険の意味が薄れてしまいます。
ミニクーパーは輸入車なので、部品代や板金の費用は高めになりやすいです。新しい年式のうちは、車両保険を外すより免責を見直すほうが安心です。修理費の幅はミニクーパーの修理費の目安で見ています。
見積もりの前に手元に用意するもの
見積もりは、手元に書類をそろえてから取ると早く正確に出ます。買う前なら、ディーラーの見積書で代わりになる項目もあります。
- 今の保険証券(等級と事故の有無が分かる)
- 車検証、または買う予定の車の見積書(型式とグレードが分かる)
- 運転する人の生年月日と免許証の色
- 年間に走るおおよその距離と、通勤に使うかどうか
今の車から乗り替える時は、等級をそのまま引き継げます。車の入れ替えの手続きを忘れると、納車の日から補償が付かないことも。納車日が決まったら、すぐ保険会社に連絡しておきましょう。
新車・中古・EVで違うところは?
保険の考え方は、新車か中古か、ガソリンかEVかで少し変わります。
| 買い方 | 車両保険の考え方 | 見ておきたいこと |
|---|---|---|
| 新車 | 車両価格に近い金額で付ける人が多い | 新車特約(買い替え費用の補償)の有無 |
| 新車をローン・残クレで | 車両保険を付けておくと安心 | 事故で全損した時に残債が残らないか |
| 中古(F56など) | 時価で金額が決まり、新車より低め | 古い年式は付けない選択もある |
| 旧型(R56以前) | 時価が低く、付けても金額が小さい | 修理費が時価を超えやすい |
| EV(E・SE・JCW E) | 車両価格が高めなので金額も高め | EV向けの割引や特約があるか |
『残クレで買う予定だけど、車両保険は必要?』という方もいるはずです。事故で車が使えなくなっても、残りの支払いは続きます。
ローンや残クレの方は、車両保険を付けておくのがおすすめです。残クレの考え方はミニクーパーの残クレは損か得かで見ています。
EVは車両価格が498万〜620万円と高めです。そのぶん車両保険の金額も上がります。EVの特徴はミニクーパーの電気自動車でまとめています。
保険以外の維持費も一緒に見ておこう
保険は毎年かかる費用の中でも大きいほうです。ただ、ほかの費用と並べて見ると、どこに手を入れるべきかが分かります。
- 運転者の範囲と年齢条件
- 車両保険の免責金額
- 見積もりの取り直し(毎年の更新時)
- 自動車税(C SELECT/Cで年30,500円、S/JCWで年36,000円)
- ハイオク指定の燃料代
- 4年目以降の車検・整備費
燃料はハイオク指定なので、燃料代は保険と並ぶ大きな出費です。燃料の話はミニクーパーはハイオク?、点検の時期はサービスリセットと点検時期で見ています。
保険料は見積もりを取れば分かります。だから買う前に一度出しておくと、総額の見込みが立てやすいです。車の値段の交渉と合わせて、ミニクーパーの値引き相場と限界額も読んでおくと準備になります。
よくある質問
ミニクーパーの保険料は高いですか?
年齢や等級が同じなら、大きな差を作るのは車両保険です。新車価格が365万〜620万円と高めなので、車両保険を付けると国産のコンパクトカーより上がりやすくなります。
型式別料率クラスはどこで分かりますか?
保険の見積もりで車検証の型式を入れると、その時点のクラスで計算されます。クラスは毎年見直されるので、見積もりで確かめてください。
車両保険は付けたほうがいいですか?
新車や新しい年式、ローン・残クレで買う場合は付けておくと安心です。古い年式の中古なら、時価と修理費を比べて決める方法もあります。
自動ブレーキの割引は使えますか?
現行型は衝突回避・被害軽減ブレーキが全車標準です。ただ、割引の対象は発売からの期間で決まることが多いので、見積もりで割引が入っているか確かめてください。
保険料を下げるにはどうすればいいですか?
運転者の範囲と年齢条件を実態に合わせ、車両保険の免責を見直し、2〜3社で見積もりを比べるのが基本です。対人・対物は無制限のままにしておきましょう。
まとめ
- 保険料は年齢・等級・車両保険でほぼ決まる
- 車両保険の金額はグレードで変わる。新車価格は365万〜620万円
- 型式別料率クラスは開発コードではなく車検証の型式で調べる
- 自動ブレーキは全車標準。割引の対象かは見積もりで確かめる
- 下げる時は範囲・年齢・免責を見直し、対人・対物は削らない
コメント