当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
ミニクーパーの見積もりで「残クレなら月々この金額です」と言われて、思ったより安くて驚いた方もいるかもしれません。
『でも、残クレって結局損なんでしょ?』と気になりますよね。
結論から言うと、残クレは「数年で乗り換える人」には向いていて、「1台を長く乗り続ける人」には総支払額が増えやすい買い方です。この記事では、ミニクーパーの価格で月々と総額を計算して、通常のローンと並べて比べていきます。
そもそもミニクーパーの残クレってどんな買い方?
残クレ(残価設定ローン)は、数年後の下取り予想額(残価)を最初に車の値段から差し引き、残りの金額だけを分割で払う買い方です。だから月々の支払いが通常のローンより小さくなるんです。
例えば、5年後のミニクーパーの価値を「新車価格の40%」と決めたとします。
その40%分は最後に回して、残りの60%分と金利だけを毎月払っていく形です。
契約が終わる時には、次の3つから選ぶのが一般的です。
| 最後の選び方 | 内容 | 向いている人 |
|---|---|---|
| 返却する | 車を返して終わり。条件を満たせば残価の支払いは不要 | 同じ時期に次の車に乗り換えたい人 |
| 乗り換える | 返却して、新しい車でまた契約する | 数年ごとに新しいミニに乗りたい人 |
| 買い取る | 残価を一括か再ローンで払って自分の車にする | 最後に乗り続けたくなった人 |
ここが大事なところです。
残価は「払わなくていいお金」ではなく、「最後まで先送りしているお金」なんです。返却すれば払わずに済みますが、乗り続けるなら払う必要があります。
残クレで月々いくらになる?通常ローンと比べてみた
『で、実際いくら違うの?』という方のために、計算してみました。
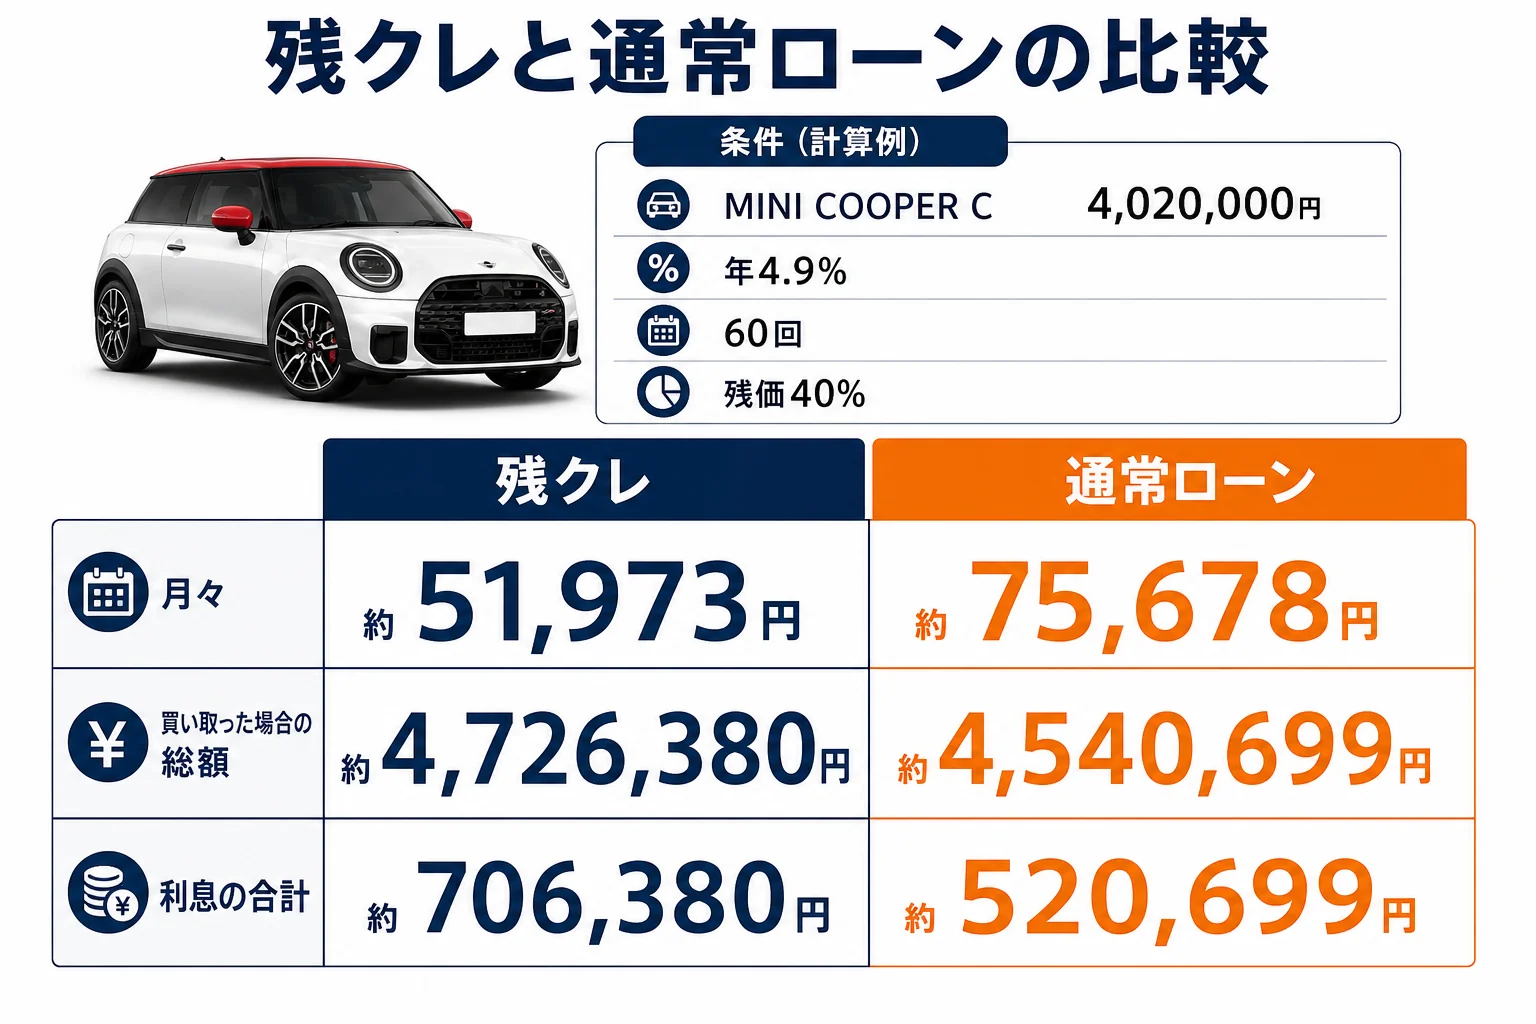
条件は、3ドアのMINI COOPER C(メーカー希望小売価格4,020,000円・税込・2026年3月以降生産の公式価格表)を、頭金なしで60回払いにした場合です。
金利は年4.9%、残価は5年後に車両価格の40%と仮定した計算例です。実際の金利と残価率は、販売店やその時のプランで決まります。諸費用は現金で払う想定で、借入額に入れていません。
| 残クレ(5年・残価40%) | 通常ローン(5年) | |
|---|---|---|
| 借入の元になる金額 | 4,020,000円 | 4,020,000円 |
| 最後に残す金額(残価) | 1,608,000円 | なし |
| 月々の支払い | 約51,973円 | 約75,678円 |
| 60回で払う合計 | 約3,118,380円 | 約4,540,699円 |
| 最後に買い取る場合の総支払額 | 約4,726,380円 | 約4,540,699円 |
| 払う利息の合計 | 約706,380円 | 約520,699円 |
月々は約2万3,700円も安くなりますよね。
ただ、最後に買い取って乗り続けると、総支払額は残クレのほうが約18万6,000円多くなります。
その理由は、残価の部分にも5年間ずっと金利がかかっているからです。元のお金が減らないまま利息を払い続けるので、利息の合計が大きくなるんです。
残クレが得になるのはどんな時?
では、残クレはどんな時に得なのでしょうか。
結論から言うと、「5年たったら返却して乗り換える」と決めている時です。
上の計算で返却を選んだ場合、5年間で払った合計は約311万8,000円です。つまり、約312万円でミニクーパーCに5年間乗れたことになります。
- 3〜5年ごとに新しいモデルに乗り換えたい
- 月々の支払いを抑えて、上のグレードや装備を選びたい
- 走行距離が少なめで、車をきれいに使える
- 1台を10年近く乗り続けたい
- 年間の走行距離が多い
- カスタムや改造を楽しみたい
特にミニクーパーは、ホイールやステッカーなどのカスタムを楽しむ方も多い車ですよね。
ただ、残クレで返却する時は、元の状態に戻すことが条件になるのが一般的です。カスタム前提なら、通常のローンか現金のほうが気が楽です。
返却する時に追加でお金がかかるケース
ここは見落としがちなところです。
残クレの「返却すれば残価は払わなくていい」には、条件があります。
契約で決めた走行距離を超えた時や、大きな傷やへこみ、修復歴がある時は、差額を払う必要が出てきます。条件は契約書に書かれているので、ハンコを押す前に確かめておきましょう。
| 返却時に見られる項目 | 精算が出やすい例 |
|---|---|
| 走行距離 | 契約の上限(例: 月1,000kmなど)を超えた |
| 外装 | 大きな傷・へこみ・塗装のはがれ |
| 内装 | シートの破れ・タバコのにおい・ペットの毛 |
| 修復歴 | 事故で骨格部分を直した |
| 改造 | 純正に戻せないカスタム |
例えばこんな会話もよくあります。
「月1,000kmの契約ですけど、通勤で少し超えそうです」
「超えた分は1kmあたりで精算になります。最初から上限の多いプランにする方法もありますよ」
週末だけ乗る方なら気にしなくていい場合も多いです。でも、毎日の通勤で使うなら、走行距離の条件は先に確認しておきましょう。
残クレが終わった時の流れ
『5年後って、実際どうなるの?』と想像しにくいですよね。
契約の終わりが近づくと、販売店から「返すか、乗り換えるか、買い取るか」の相談が来るのが一般的です。
- 満了の数か月前に、販売店から今後の相談の連絡が来る
- 車の状態と走行距離を確認してもらう
- 返却・乗り換え・買い取りのどれにするか決める
- 返却や乗り換えなら、条件どおりなら残価の支払いは不要。超えた分があれば精算する
- 買い取りなら、残価を一括で払うか、再ローンを組む
ここで知っておきたいのは、車の実際の査定額が残価より高いこともある、ということです。
その場合、乗り換えの時に差額を次の車の頭金に回せるプランもあります。逆に査定額が残価より低くても、条件を守っていれば差額を払わずに返せるのが残クレの安心なところです。
例えば、人気の色やグレードを選んでおくと、満了時の査定で有利になりやすいです。色やグレードで売る時の価値がどれだけ違うかは、ミニクーパーのリセールバリューで比べています。
残クレと通常ローン、リースの違いを1つの表で
『残クレ、ローン、リース、どれがいいの?』と迷う方も多いはずです。
3つの違いを並べてみました。
| 残クレ | 通常ローン | リース | |
|---|---|---|---|
| 車の名義 | 完済まで販売会社などの名義が一般的 | 完済まで販売会社などの名義が一般的 | リース会社 |
| 月々の支払い | 小さめ | 大きめ | 契約内容による |
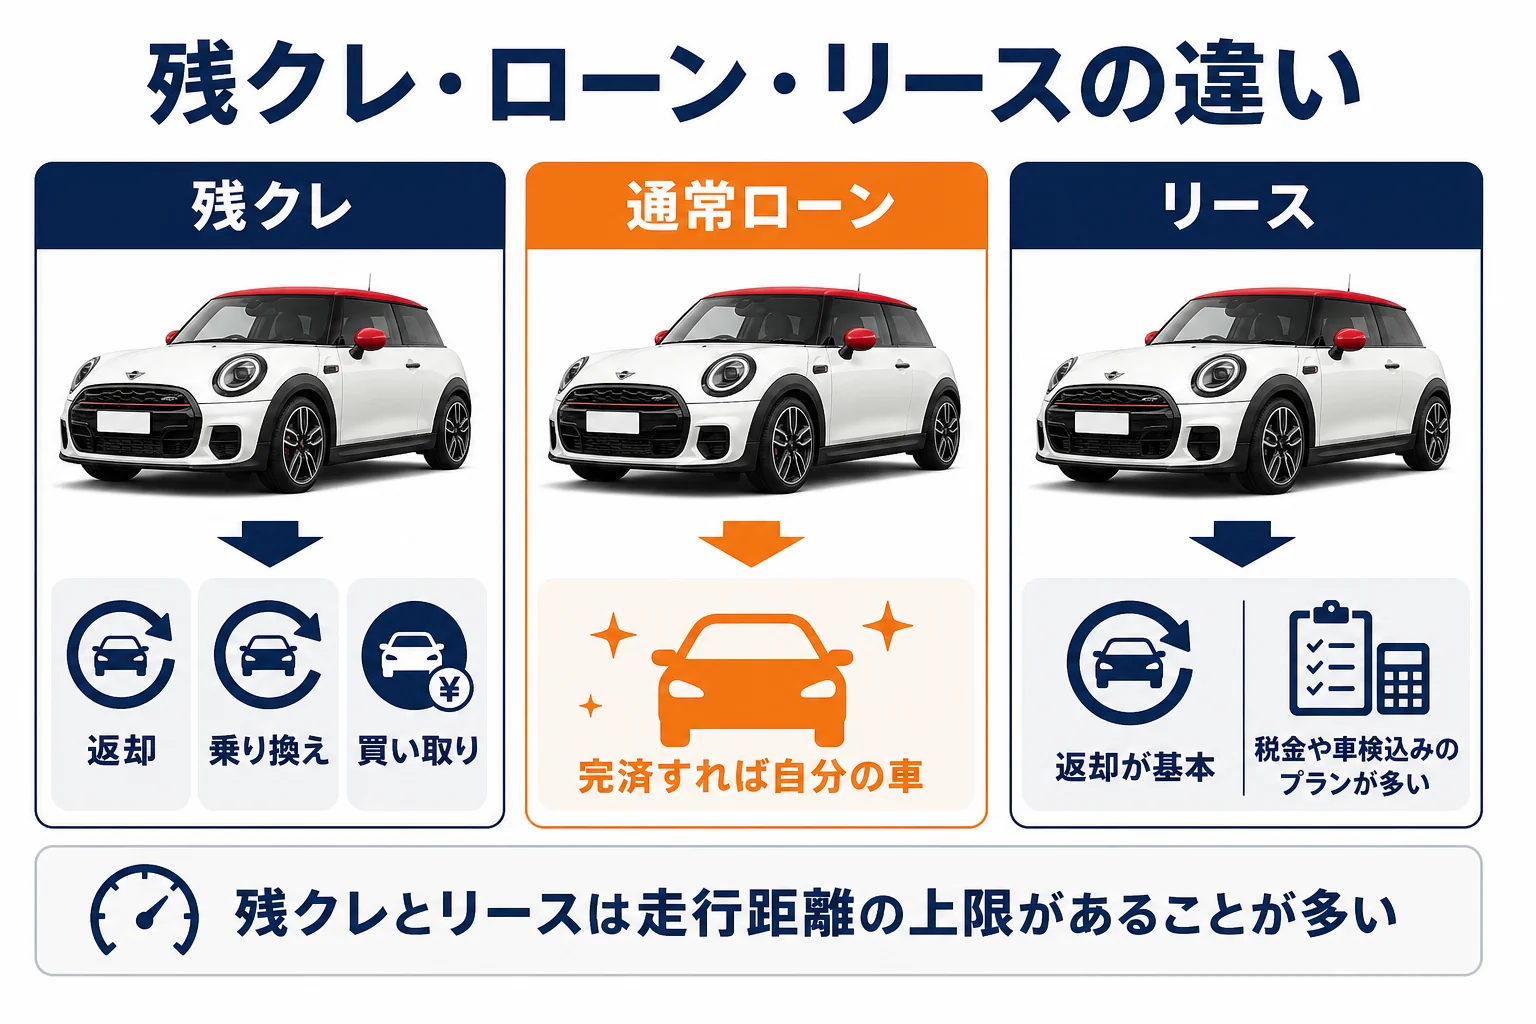
| 最後の扱い | 返却・乗り換え・買い取りから選ぶ | 自分の車になる | 返却が基本 |
| 走行距離の制限 | あることが多い | ない | あることが多い |
| カスタム | 原状回復が前提 | 自由 | 原状回復が前提 |
| 税金・車検 | 自分で払う | 自分で払う | 月額に含むプランが多い |
通常ローンを頭金別に計算した例は、ミニクーパーのローン月々いくら?頭金別シミュレーションにまとめています。
リースやサブスクで乗る場合の費用の中身は、ミニクーパーをリース・サブスクで乗る場合の費用で見ています。
ほかのグレードだと月々いくら違う?
同じ条件(年4.9%・60回・頭金なし・残価40%と仮定)で、電気自動車のMINI COOPER Eでも計算してみました。
| グレード(3ドア) | メーカー希望小売価格(税込) | 残クレの月々 | 買い取った場合の総支払額 |
|---|---|---|---|
| MINI COOPER C | 4,020,000円 | 約51,973円 | 約4,726,380円 |
| MINI COOPER E | 4,980,000円 | 約64,384円 | 約5,855,067円 |
価格はガソリン車が2026年3月以降生産、EVが2026年5月以降生産の公式価格表の値です。
3年で組むとどうなる?
期間を短くすると、残価率は高めに設定されることが多いです。
例えば、同じミニクーパーCを36回・残価55%(仮定)・年4.9%で計算すると、月々は約63,164円になります。最後に残価を払って買い取った場合の総支払額は約4,484,919円です。
5年・残価40%の買い取り総額(約4,726,380円)より小さくなっているのが分かりますよね。
利息がかかる期間が短くなるからです。3年ごとに乗り換えたい方には、短い期間の残クレも選択肢になります!
ただ、期間が短いぶん月々の支払いは上がります。月々を取るか、総額を取るかで決めてみてください。
実は、残クレで一番大きく効くのは残価率です。
同じミニクーパーCでも、残価を45%にすると月々は約49,010円まで下がります。残価率はプランや時期で変わるので、見積もりの時に「残価はいくらで、何%ですか」と聞いてみてください。
- 残価の金額と、車両価格に対する割合
- 金利(実質年率)と、手数料が別にかかるか
- 月あたりの走行距離の上限と、超えた時の精算の単価
- 返却時の査定の基準(傷・へこみの扱い)
- 最後に買い取る時の再ローンの金利
結局、ミニクーパーの残クレは損?得?
ここまでの計算をまとめると、答えは「使い方しだい」です。
5年で返して乗り換えるなら、月々を抑えて新しいミニに乗り続けられる、よくできた仕組みです。
一方で、最後に買い取るつもりなら、利息の分だけ通常ローンより高くつきます。最初から長く乗ると決めているなら、通常ローンのほうが合っています。
そして、どちらを選ぶにしても、車両の値引きが大きいほど借りる金額は小さくなります。値引きの考え方はミニクーパーの値引き相場と交渉の順番で詳しく書いています。
MINI買いたいドットコム
MINIの値段、先に相場を見ておく
同じグレード・同じ装備で複数の見積もりを取ると、残価や金利の条件が店によって違うことが分かります。比べてから決めてみてください。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
よくある質問
ミニクーパーの残クレは何年で組めますか?
3年や5年など、いくつかの期間から選べることが多いです。選べる期間と残価率はプランで決まるので、見積もりの時に確かめてみてください。
残クレの途中で乗り換えることはできますか?
できる場合もありますが、その時点の残りの支払いと車の査定額の差を精算することになります。途中で乗り換える可能性があるなら、契約前に条件を聞いておきましょう。
残クレで買ったミニクーパーをカスタムしてもいいですか?
返却する時は元の状態に戻すのが一般的な条件です。純正部品を保管しておき、元に戻せる範囲にとどめておくと安心です。
頭金を入れたほうがいいですか?
頭金を入れると借りる金額が減るので、月々の支払いも利息の合計も小さくなります。手元のお金に余裕があるなら、入れる価値はあります。
残クレと通常ローンで車両の値引きは変わりますか?
支払い方法によって条件が変わることもあります。現金や通常ローンの場合の見積もりも並べてもらうと比べやすいです。
電気自動車のミニクーパーも残クレで買えますか?
買えることが多いです。MINI COOPER E(4,980,000円)の計算例では、5年・残価40%・年4.9%で月々は約64,384円です。残価率はガソリン車と同じとは限らないので、見積もりで確かめてみてください。
まとめ
- 残クレは残価を最後に回すので、月々の支払いが小さくなる
- MINI COOPER C(4,020,000円)の計算例では、月々は通常ローンより約2万3,700円安い
- ただし最後に買い取ると、残価にも金利がかかる分、総支払額は約18万6,000円多くなる
- 5年で返して乗り換えるなら向いている。長く乗るなら通常ローンが合う
- 走行距離の上限と返却時の精算の条件は、契約前に確かめておく
コメント