当サイトの記事は編集部がメーカー公式情報などの公開情報をもとに独自に調査・執筆しています。記事内にはアフィリエイト広告を含む場合があります。
ミニクーパーが欲しいけれど、一括で払うのは難しい。そんな時、まず知りたいのは「ローンだと月々いくらになるか」ですよね。
結論から言うと、3ドアのMINI COOPER Cを頭金なし・5年払いで組むと、金利4.9%の計算例で月々は約7万6,000円です。頭金を100万円入れると、約5万7,000円まで下がります!
この記事では、グレード・頭金・金利・回数を変えた時の月々と総額を表で見比べていきます。
ミニクーパーのローン、月々いくらになる?
月々の支払いを決めるのは「借りる金額」「金利」「回数」の3つです。中でも借りる金額の影響がいちばん大きいので、グレード選びと頭金で月々はかなり変わります。
まずは、現行モデルのグレード別に、頭金なしで計算してみました。
金利は年4.9%、60回(5年)払い、ボーナス払いなしと仮定した計算例です。借りる金額はメーカー希望小売価格(税込)のみで、諸費用やオプションは含めていません。実際の金利は販売店や金融機関の条件で決まります。
| モデル・グレード | メーカー希望小売価格(税込) | 月々の支払い | 60回の総支払額 |
|---|---|---|---|
| 3ドア MINI COOPER C SELECT | 3,650,000円 | 約68,713円 | 約4,122,774円 |
| 3ドア MINI COOPER C | 4,020,000円 | 約75,678円 | 約4,540,699円 |
| 5ドア MINI COOPER 5-DOOR C | 4,140,000円 | 約77,937円 | 約4,676,243円 |
| 3ドア MINI COOPER S | 4,750,000円 | 約89,421円 | 約5,365,254円 |
| 3ドア MINI COOPER E(EV) | 4,980,000円 | 約93,751円 | 約5,625,046円 |
価格はMINI公式の価格表の値で、ガソリン車は2026年3月以降生産、EVは2026年5月以降生産のものです。
C SELECTとSでは、月々で約2万円の差がありますよね。
『Sに乗りたいけど、月2万円の差はどうなんだろう』と迷う方も多いはずです。グレードごとの装備の違いを見てから決めると、納得しやすくなります。
頭金を入れると月々はどれだけ下がる?
次は、頭金を0円・50万円・100万円にした場合です。
同じく年4.9%・60回の計算例です。
| モデル・グレード | 頭金0円 | 頭金50万円 | 頭金100万円 |
|---|---|---|---|
| 3ドア C SELECT | 約68,713円 | 約59,300円 | 約49,887円 |
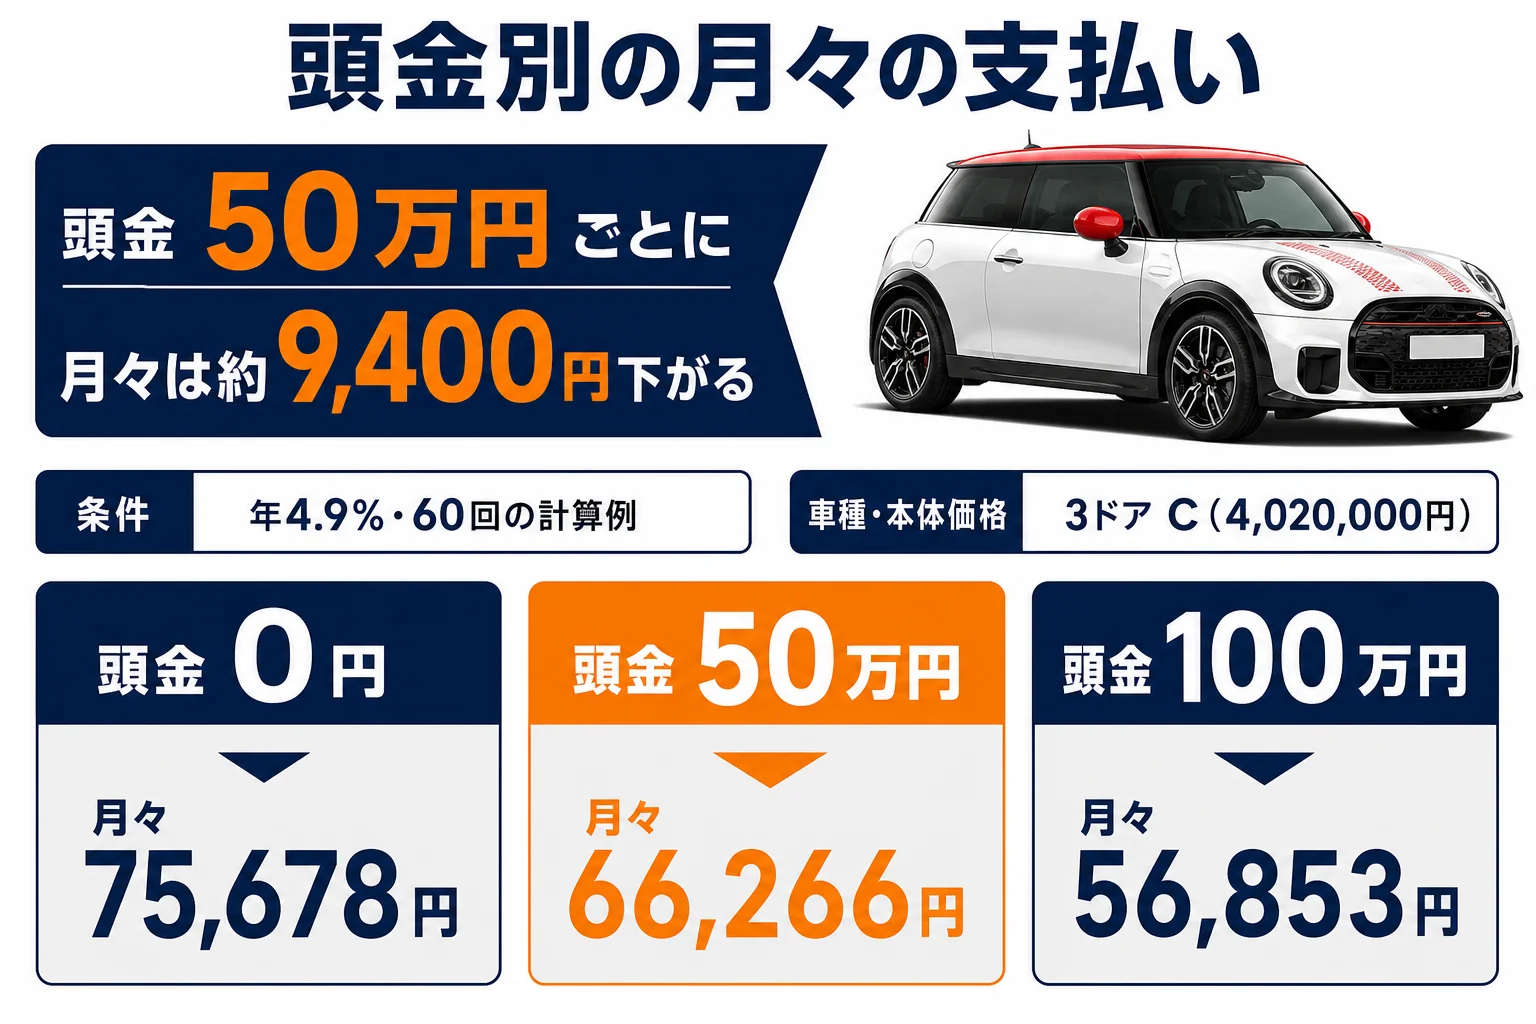
| 3ドア C | 約75,678円 | 約66,266円 | 約56,853円 |
| 5ドア C | 約77,937円 | 約68,525円 | 約59,112円 |
| 3ドア S | 約89,421円 | 約80,008円 | 約70,595円 |
| 3ドア E(EV) | 約93,751円 | 約84,338円 | 約74,925円 |
頭金50万円ごとに、月々は約9,400円ずつ下がっています。
実は、頭金の効果は月々だけではないんです。借りる金額が減る分、払う利息の合計も小さくなります。
例えば3ドアのCなら、頭金0円の総支払額は約454万1,000円です。頭金100万円の場合は、頭金を含めても約441万1,000円で、約13万円少なくなります。
今の車を下取りに出すなら、その金額を頭金に回すこともできます。下取りの進め方はミニクーパーの下取り額の目安と交渉の順番で書いています。
ローンの金利で総額はどれくらい変わる?
『金利って、1〜2%違うだけでしょ?』と思うかもしれません。
ところが、400万円台の車を5年で借りると、その差は意外と大きくなります。3ドアのC(4,020,000円)を頭金なし・60回で比べてみました。
| 金利(年) | 月々の支払い | 60回の総支払額 | 利息の合計 |
|---|---|---|---|
| 2.9% | 約72,056円 | 約4,323,338円 | 約303,338円 |
| 4.9% | 約75,678円 | 約4,540,699円 | 約520,699円 |
| 6.9% | 約79,411円 | 約4,764,677円 | 約744,677円 |
金利2.9%と6.9%では、総額で約44万円も違います。
ミニクーパーのローンには、販売店で組むローンと、銀行などのマイカーローンがあります。
一般的に、銀行のマイカーローンは金利が低めで、販売店のローンは手続きが楽で、キャンペーンの金利が出ることもあります。
- 車の契約と同じ場所で申し込める
- 低金利のキャンペーンが出ることがある
- 残クレなど、ほかの買い方と比べやすい
- 通常の金利は銀行より高めのことがある
- 車の名義が完済まで販売会社などになるのが一般的
どちらを選ぶにしても、見積もりの時に「実質年率は何%ですか」と聞いておくと比べやすくなります。
販売店のローンと銀行のマイカーローンの違い
ここで、2つのローンの違いを表で並べておきます。
| 販売店のローン | 銀行などのマイカーローン | |
|---|---|---|
| 申し込む場所 | 車の契約と同じ店 | 銀行・信用金庫など |
| 金利の傾向 | 通常は高めのことも。キャンペーン金利が出ることがある | 低めのことが多い |
| 手続きの手間 | 少ない | 書類や審査で時間がかかることがある |
| 車の名義 | 完済まで販売会社などが一般的 | 自分の名義にできることが多い |
| 残クレとの比較 | 同じ店で並べて比べやすい | 残クレの設定は無い |
例えば、見積もりの席ではこんなやり取りもあります。
「銀行のローンも考えているんですが、こちらの金利は何%ですか?」
「今月はキャンペーンで低い金利が使えます。通常の金利と並べてお見せしますね」
銀行のローンを使う時は、審査に少し時間がかかることがあります。契約日や納車日に間に合うよう、早めに相談しておきましょう。
返済回数を延ばすとどうなる?
月々を下げたい時、回数を延ばす方法もあります。
ただ、回数が増えるほど利息の合計も増えていきます。3ドアのC・頭金なし・年4.9%で比べてみました。
| 回数 | 月々の支払い | 総支払額 | 利息の合計 |
|---|---|---|---|
| 36回(3年) | 約120,303円 | 約4,330,894円 | 約310,894円 |
| 48回(4年) | 約92,396円 | 約4,434,997円 | 約414,997円 |
| 60回(5年) | 約75,678円 | 約4,540,699円 | 約520,699円 |
| 84回(7年) | 約56,630円 | 約4,756,887円 | 約736,887円 |
84回にすると月々は5万円台になりますが、36回と比べて利息は約43万円多くなります。
もう1つ気にしておきたいのが、新車保証の期間です。
現行のミニクーパーの新車保証は3年・走行距離無制限です。7年ローンにすると、保証が切れた後も4年間ローンを払い続けることになります。
保証が切れた後の修理代と、ローンの返済が重なる時期が出てきます。延長保証の「MINI WARRANTY+.」(有償・新車登録後3か月までに加入)も合わせて考えておきましょう。
月々をもっと抑えたい場合は、残価を最後に回す残クレという方法もあります。総額での比べ方はミニクーパーの残クレは損か得かで詳しく計算しています。
ローン以外に毎月いくらかかる?
ここは見落としやすいところです。
ローンの返済だけで予算を組むと、税金や保険、ガソリン代で苦しくなることがあるんです。
| 費用 | 金額の目安 | 出どころ |
|---|---|---|
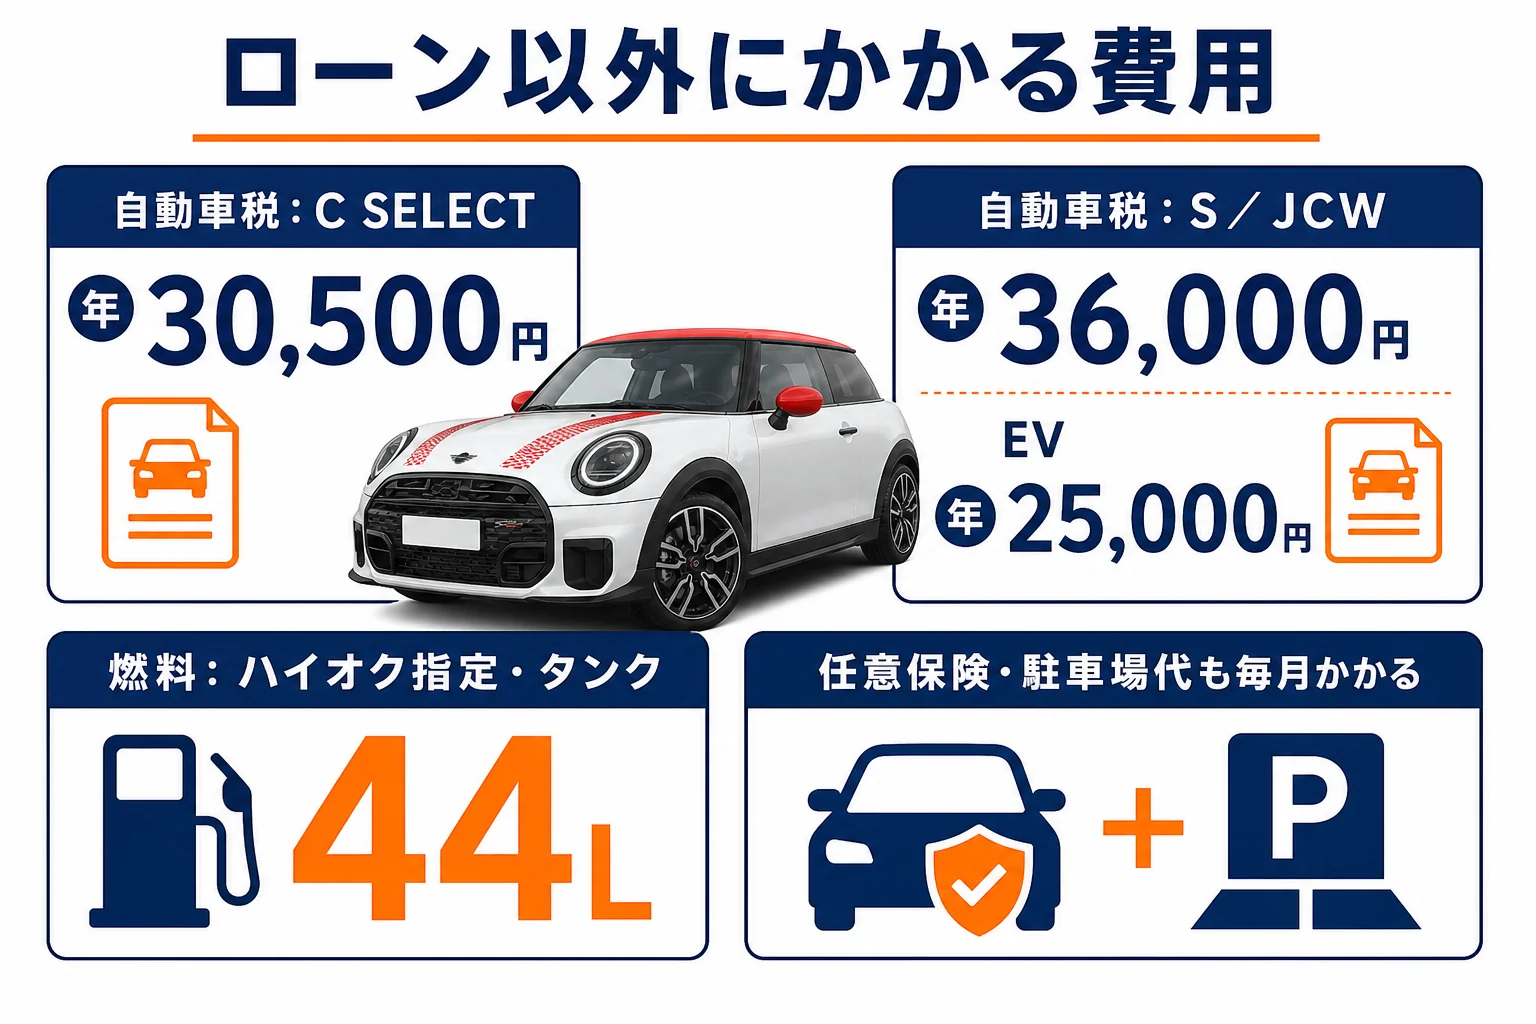
| 自動車税(C SELECT/C) | 年30,500円 | 1.0L超1.5L以下の税率 |
| 自動車税(S/JCW) | 年36,000円 | 1.5L超2.0L以下の税率 |
| 自動車税(E/SE/JCW E) | 年25,000円 | 電気自動車の税率 |
| 燃料 | ハイオク指定・タンク44L | ガソリン車の主要諸元 |
| 点検・オイル交換 | C SELECT以外はMINI TLC.(3年)が標準 | 公式価格表 |
| 任意保険 | 年齢・等級で大きく変わる | 見積もりで確認 |
自動車税は2019年10月1日以降に新規登録した自家用乗用車の税率です。
例えば、Cを選んだ場合、自動車税を月に直すと約2,500円です。ここに保険料とガソリン代、駐車場代が乗ってきます。
維持費の内訳をまとめて見たい方は、ミニクーパーの維持費は年間いくら?を見てみてください。
ローンを組む前に確かめておきたいこと
最後に、契約の前に見ておきたい点をまとめます。
『審査に通るかな』と不安な方もいるかもしれませんね。審査の基準は金融機関ごとに違うので、まずは無理のない借入額を自分で決めておくのがおすすめです。
- 実質年率(金利)と、手数料が別にかかるか
- 借入額に諸費用やオプションが入っているか
- ボーナス払いの有無と金額
- 繰り上げ返済ができるか、手数料はかかるか
- 完済までの車の名義が誰になるか
- 欲しいグレードと装備を決めて、見積もりをもらう
- 頭金の額と、月々に払える上限を決める
- 販売店のローンと銀行のローンの金利を比べる
- 申し込んで審査を受ける
- 契約して、納車の前に返済の開始月を確かめる
月々に払える上限は、手取りの収入から家賃や生活費を引いて、無理のない金額で考えておきましょう。
『少しくらい背伸びしても大丈夫かな』と思う時ほど、税金や保険、車検の費用まで足して見直してみてください。
ボーナス払いを組み合わせると月々は下がります。ただ、ボーナスが減った年に返済がきつくなることもあるので、使うなら少なめにしておくと安心です。
借入額を小さくする一番の近道は、車両の値引きです。
値引きが10万円増えれば、その分だけ借りる金額も利息も減ります。交渉の進め方はミニクーパーの値引き相場と交渉の順番で書いています。
MINI買いたいドットコム
MINIの値段、先に相場を見ておく
同じグレード・同じ装備で見積もりを取り、ローンの金利や条件まで並べて比べてみてください。
無料今の車の買取相場を調べる※相場は年式・走行距離・状態で変わります。
よくある質問
ミニクーパーのローンは何回払いが多いですか?
回数は人それぞれですが、60回(5年)前後で組む方が多いです。保証期間や乗り換えの時期も考えて決めてみてください。
ミニクーパーのローン金利はいくらですか?
販売店のローンか銀行のローンか、その時のキャンペーンかで変わります。見積もりで実質年率を確かめるのが確実です。
頭金なしでもローンは組めますか?
組めることは多いです。ただ、頭金がないと月々の支払いも利息の合計も大きくなるので、計算してから決めましょう。
電気自動車のミニクーパーもローンで買えますか?
買えます。MINI COOPER E(4,980,000円)の場合、頭金なし・年4.9%・60回の計算例で月々は約93,751円です。
ローンの途中で売ることはできますか?
できます。残りのローンを売った金額で精算する形が一般的です。残高と査定額を先に確かめておきましょう。
5ドアのミニクーパーだと月々はいくらですか?
MINI COOPER 5-DOOR C(4,140,000円)を頭金なし・年4.9%・60回で計算すると、月々は約77,937円です。3ドアのCより月々約2,300円高くなります。
まとめ
- 3ドアのC(4,020,000円)を頭金なし・年4.9%・60回で組むと月々は約75,678円
- 頭金50万円ごとに月々は約9,400円下がり、利息の合計も減る
- 金利2.9%と6.9%では、5年の総額で約44万円の差が出る
- 回数を延ばすと月々は下がるが、利息と保証切れ後の負担が増える
- ローン以外の税金・保険・燃料代も合わせて予算を組む
コメント